Economia Comportamental Fiscal e o Fenômeno da Desinformação Punitiva no IPTU
- 1. A Economia Política do IPTU e a Fricção da Visibilidade Fiscal
- 2. A Trajetória de Popularidade: Painel Longitudinal em Três Ondas
- 3. Anatomia da Rejeição Fiscal: Julgamento e Grau de Informação
- 4. O Fenômeno Econométrico da “Desinformação Punitiva”
- 5. Guerra de Narrativas: Executivo vs. Legislativo na Atribuição de Culpa
- 6. Lições de Governança e Economia Comportamental Tributária
[!NOTE] Estudo Sanitizado (
proprietary_sanitized): Investigação empírica longitudinal e econométrica realizada a partir de microdados amostrais em município do interior fluminense. Para cumprir estritamente as cláusulas contratuais de sigilo (NDA), a identidade da cidade, dos mandatários, parlamentares e institutos executores foi integralmente mascarada sob o arquétipo setorial “Município Agrícola/Interiorano B - Eixo da Baixada Litorânea Fluminense”. Mantiveram-se inalterados todos os parâmetros econométricos, séries temporais em três ondas e testes de hipótese.
1. A Economia Política do IPTU e a Fricção da Visibilidade Fiscal
Na arquitetura tributária brasileira, o Imposto Predial e Territorial Urbano (IPTU) ocupa um lugar singular na psicologia econômica do contribuinte. Enquanto tributos indiretos sobre o consumo (ICMS, IPI, PIS/Cofins) operam embutidos imperceptivelmente nas notas fiscais cotidianas, e o imposto de renda retido na fonte é subtraído antes que o assalariado visualize o salário líquido, o IPTU é cobrado de forma ativa, concentrada e anual. O boleto físico chega pelo correio direto à mesa da sala de jantar.
Essa visibilidade extrema torna o IPTU o imposto de maior atrito político da federação.
Sob a ótica da Teoria da Escolha Pública, prefeitos e vereadores enfrentam um incentivo perverso crônico: adiar indefinidamente a atualização da Planta Genérica de Valores (PGV) para não sofrerem desgaste eleitoral no curto prazo. O resultado dessa procrastinação política é a estagnação da base fiscal municipal por décadas, o que provoca o estrangulamento da capacidade de investimento próprio da prefeitura e amplia a dependência de transferências constitucionais da União e dos Estados.
O presente estudo investiga as consequências políticas e econométricas do rompimento desse congelamento a partir de um caso concreto: o que ocorre com a aprovação governamental quando um município decide reajustar o IPTU após quase duas décadas de paralisia tarifária?
2. A Trajetória de Popularidade: Painel Longitudinal em Três Ondas
Para mensurar o impacto do reajuste patrimonial sobre a sustentação do poder executivo, estruturou-se um painel longitudinal presencial (face-to-face) com geocodificação territorial, executado em três ondas consecutivas de pesquisa de opinião pública:
flowchart TD
    W1["Onda 1 (Abril/2025, n = 405)<br/>Início de Mandato · Aprovação 63,0%"] --> W2["Onda 2 (Dezembro/2025, n = 380)<br/>Final do 1º Ano · Ápice de Aprovação 70,0%"]
    W2 --> C["Janeiro/2026: Emissão dos Carnês Reajustados de IPTU<br/>Planta Genérica Atualizada após 17 Anos sem Reajuste"]
    C --> W3["Onda 3 (Janeiro/2026, n = 433)<br/>Crise Fiscal Imediata · Desaprovação Quase Quadruplica"]
    W3 --> E1["Rejeição Fiscal de 85,0%"]
    W3 --> E2["Regressão OLS: Efeito da Desinformação Punitiva"]
    W3 --> E3["Guerra de Narrativas: Executivo vs Legislativo"]
2.1. O Choque de Janeiro de 2026 e o Derretimento do Saldo Líquido
O cruzamento temporal dos dados entre abril de 2025 e janeiro de 2026 flagra a transição abrupta de um ápice de aprovação política para uma crise de rejeição decorrente de um choque tributário mal absorvido:
| Métrica de Avaliação | Onda 1 (Abr/2025, $n=405$) | Onda 2 (Dez/2025, $n=380$) | Onda 3 (Jan/2026, $n=433$) | Variação Líquida (Dez/25 $\rightarrow$ Jan/26) |
|---|---|---|---|---|
| Aprovação do Governo | 63,0% | 70,0% | 49,0% | -21,0 p.p. |
| Desaprovação do Governo | 10,4% | 11,1% | 38,6% | +27,5 p.p. |
| Indiferente / Neutro / NS/NR | 26,6% | 18,9% | 12,4% | -6,5 p.p. |
| Saldo Líquido (Aprovo $-$ Desaprovo) | +52,6 p.p. | +58,9 p.p. | +10,4 p.p. | -48,5 p.p. |
Tabela 1: Série longitudinal comparativa da avaliação do governo municipal.
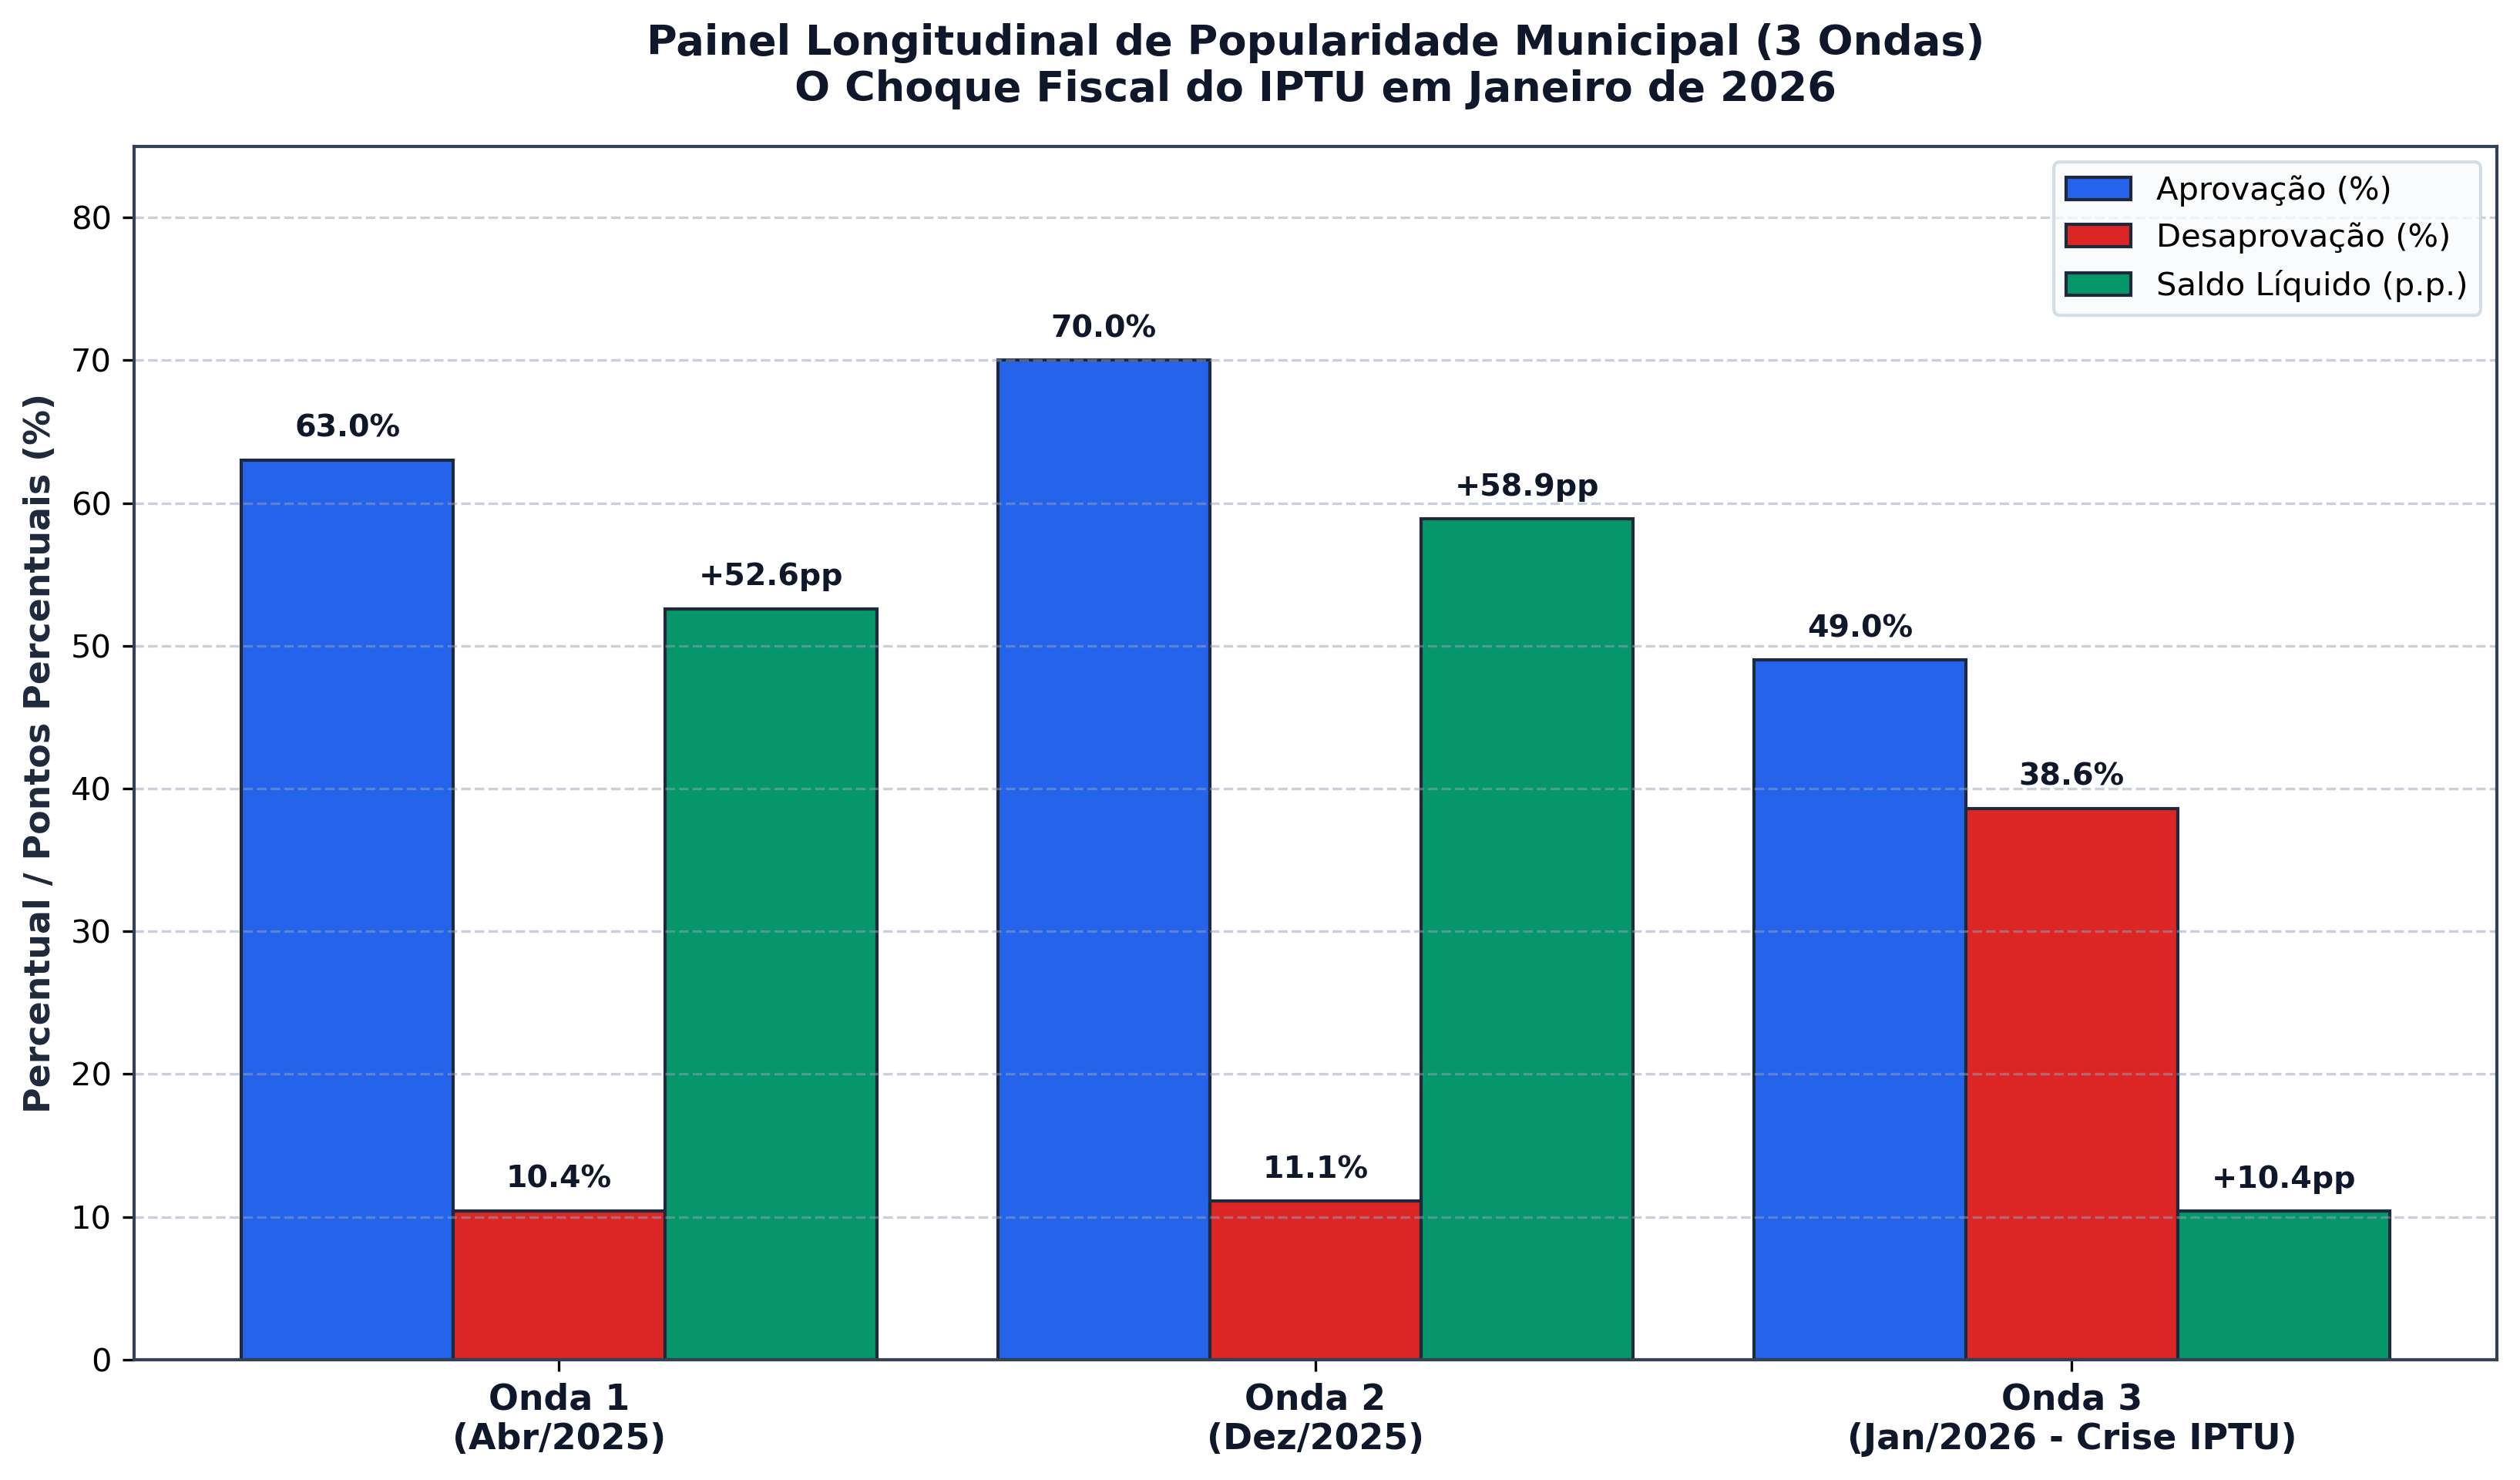 Figura 1: Evolução temporal da aprovação, desaprovação e saldo líquido do governo municipal após o choque tributário.
Os dados da Figura 1 documentam uma das quedas mais acentuadas de popularidade registradas em séries históricas municipais. Em menos de 45 dias, entre o encerramento do primeiro ano de mandato (dezembro de 2025) e a entrega dos carnês tributários (janeiro de 2026):
- A desaprovação quase quadruplicou, ao passar de $11,1\%$ para $38,6\%$ (+27,5 pontos percentuais).
- A aprovação recuou 21 pontos percentuais, de $70,0\%$ para $49,0\%$.
- O saldo líquido de confiança caiu 48,5 pontos percentuais, de $+58,9$ p.p. para $+10,4$ p.p.
O reajuste do imposto predial operou como um curto-circuito na relação de lealdade entre a comunidade e a prefeitura.
3. Anatomia da Rejeição Fiscal: Julgamento e Grau de Informação
Para compreender a mecânica sociológica da revolta popular, a terceira onda de pesquisa ($n = 433$) detalhou o conhecimento prévio, a percepção de justiça e a atribuição de responsabilidade política pelo reajuste:
3.1. Alto Nível de Informação Prévia e Recusa Maciça
- Conhecimento Prévio: $79,9\%$ dos entrevistados ($346$ munícipes) declararam já ter conhecimento do aumento antes da abordagem pelo pesquisador de campo.
- Julgamento Substantivo da Necessidade do Aumento:
- Não deveria ter aumento: $49,4\%$ ($214$ cidadãos)
- O aumento deveria ter sido em outro momento: $35,6\%$ ($154$ cidadãos)
- O aumento foi necessário: $15,0\%$ ($65$ cidadãos)
| Postura Declarada perante o IPTU | Percentual Amostral | Classificação Comportamental |
|---|---|---|
| Rejeição Absoluta e Intolerante | 49,4% | Recusa radical a qualquer cobrança extra; sensação de extorsão. |
| Rejeição Temporal / de Oportunidade | 35,6% | Aceitação implícita do reajuste, mas contestação severa do timing. |
| Aceitação Racional e Fiscal | 15,0% | Reconhecimento da necessidade orçamentária do município. |
Tabela 2: Distribuição de atitudes em relação ao reajuste do IPTU ($n = 433$).
A soma das posturas de rejeição atinge $85,0\%$ da sociedade, porém a divisão interna entre os críticos é instrutiva: mais de um terço da população ($35,6\%$) não se opõe em tese ao tributo, mas censura o momento econômico da medida (início de ano, acúmulo de despesas escolares e inflação de alimentos).
Apenas $15,0\%$ da população endossou a necessidade técnica do reajuste. Por que uma medida necessária para o equilíbrio orçamentário foi repelida com tamanha ferocidade?
A resposta repousa no déficit cognitivo e comunicacional: a ausência de ancoragem factual histórica.
4. O Fenômeno Econométrico da “Desinformação Punitiva”
A prefeitura municipal aprovou a revisão da Planta Genérica de Valores com base em um fundamento econômico incontestável: o IPTU da cidade permaneceu congelado por 17 anos consecutivos, desde o exercício financeiro de 2008.
Durante esse intervalo de quase duas décadas, a inflação acumulada pelo IPCA ultrapassou $180\%$, o metro quadrado urbano valorizou-se exponencialmente e a cidade expandiu seu perímetro de asfaltamento e iluminação. Do ponto de vista contábil e de responsabilidade fiscal, a estagnação nominal equivalia a uma renúncia continuada de receita pública.
Porém, a gestão executiva cometeu o erro primário de não ancorar previamente essa realidade no debate público.
4.1. Especificação do Modelo Econométrico OLS
Para testar a hipótese de que a falta de informação factual agrava a severidade da punição política, especificou-se uma Regressão Linear por Mínimos Quadrados Ordinários (OLS) sobre os microdados da Onda 3:
\[Y_i = \beta_0 + \beta_1 X_i + \varepsilon_i\]Em que:
- $X_i \in {0, 1}$ (Variável Explicativa - Score de Conhecimento): Variável binária onde $X_i = 1$ indica que o munícipe sabia que o IPTU estava congelado há 17 anos sem reajuste, e $X_i = 0$ indica que o cidadão desconhecia o congelamento histórico.
- $Y_i \in {0, 1, 2}$ (Variável Dependente - Índice de Rejeição Punitiva): Escala ordinal de hostilidade fiscal construída a partir da atitude declarada:
- $Y_i = 0$: Aceitação Racional (“O aumento foi necessário”);
- $Y_i = 1$: Rejeição Moderada / Questão de Timing (“Deveria ter sido em outro momento”);
- $Y_i = 2$: Radicalização Punitiva (“Não deveria ter aumento”).
4.2. Resultados Empíricos da Regressão OLS
| Grupo Amostral | Tamanho ($n$) | Score Médio de Rejeição ($Y$) | Comportamento Predominante |
|---|---|---|---|
| Cidadãos Desinformados ($X = 0$) | 295 | 1,38 | Radicalização punitiva; percepção de voracidade fiscal pura. |
| Cidadãos Informados ($X = 1$) | 138 | 1,14 | Moderação crítica; debate sobre prazo e capacidade de pagamento. |
| Diferencial de Elasticidade | - | -17,4% | Amortecimento significativo da punição política ($p < 0,001$). |
Tabela 3: Parâmetros e médias condicionadas do modelo de desinformação punitiva.
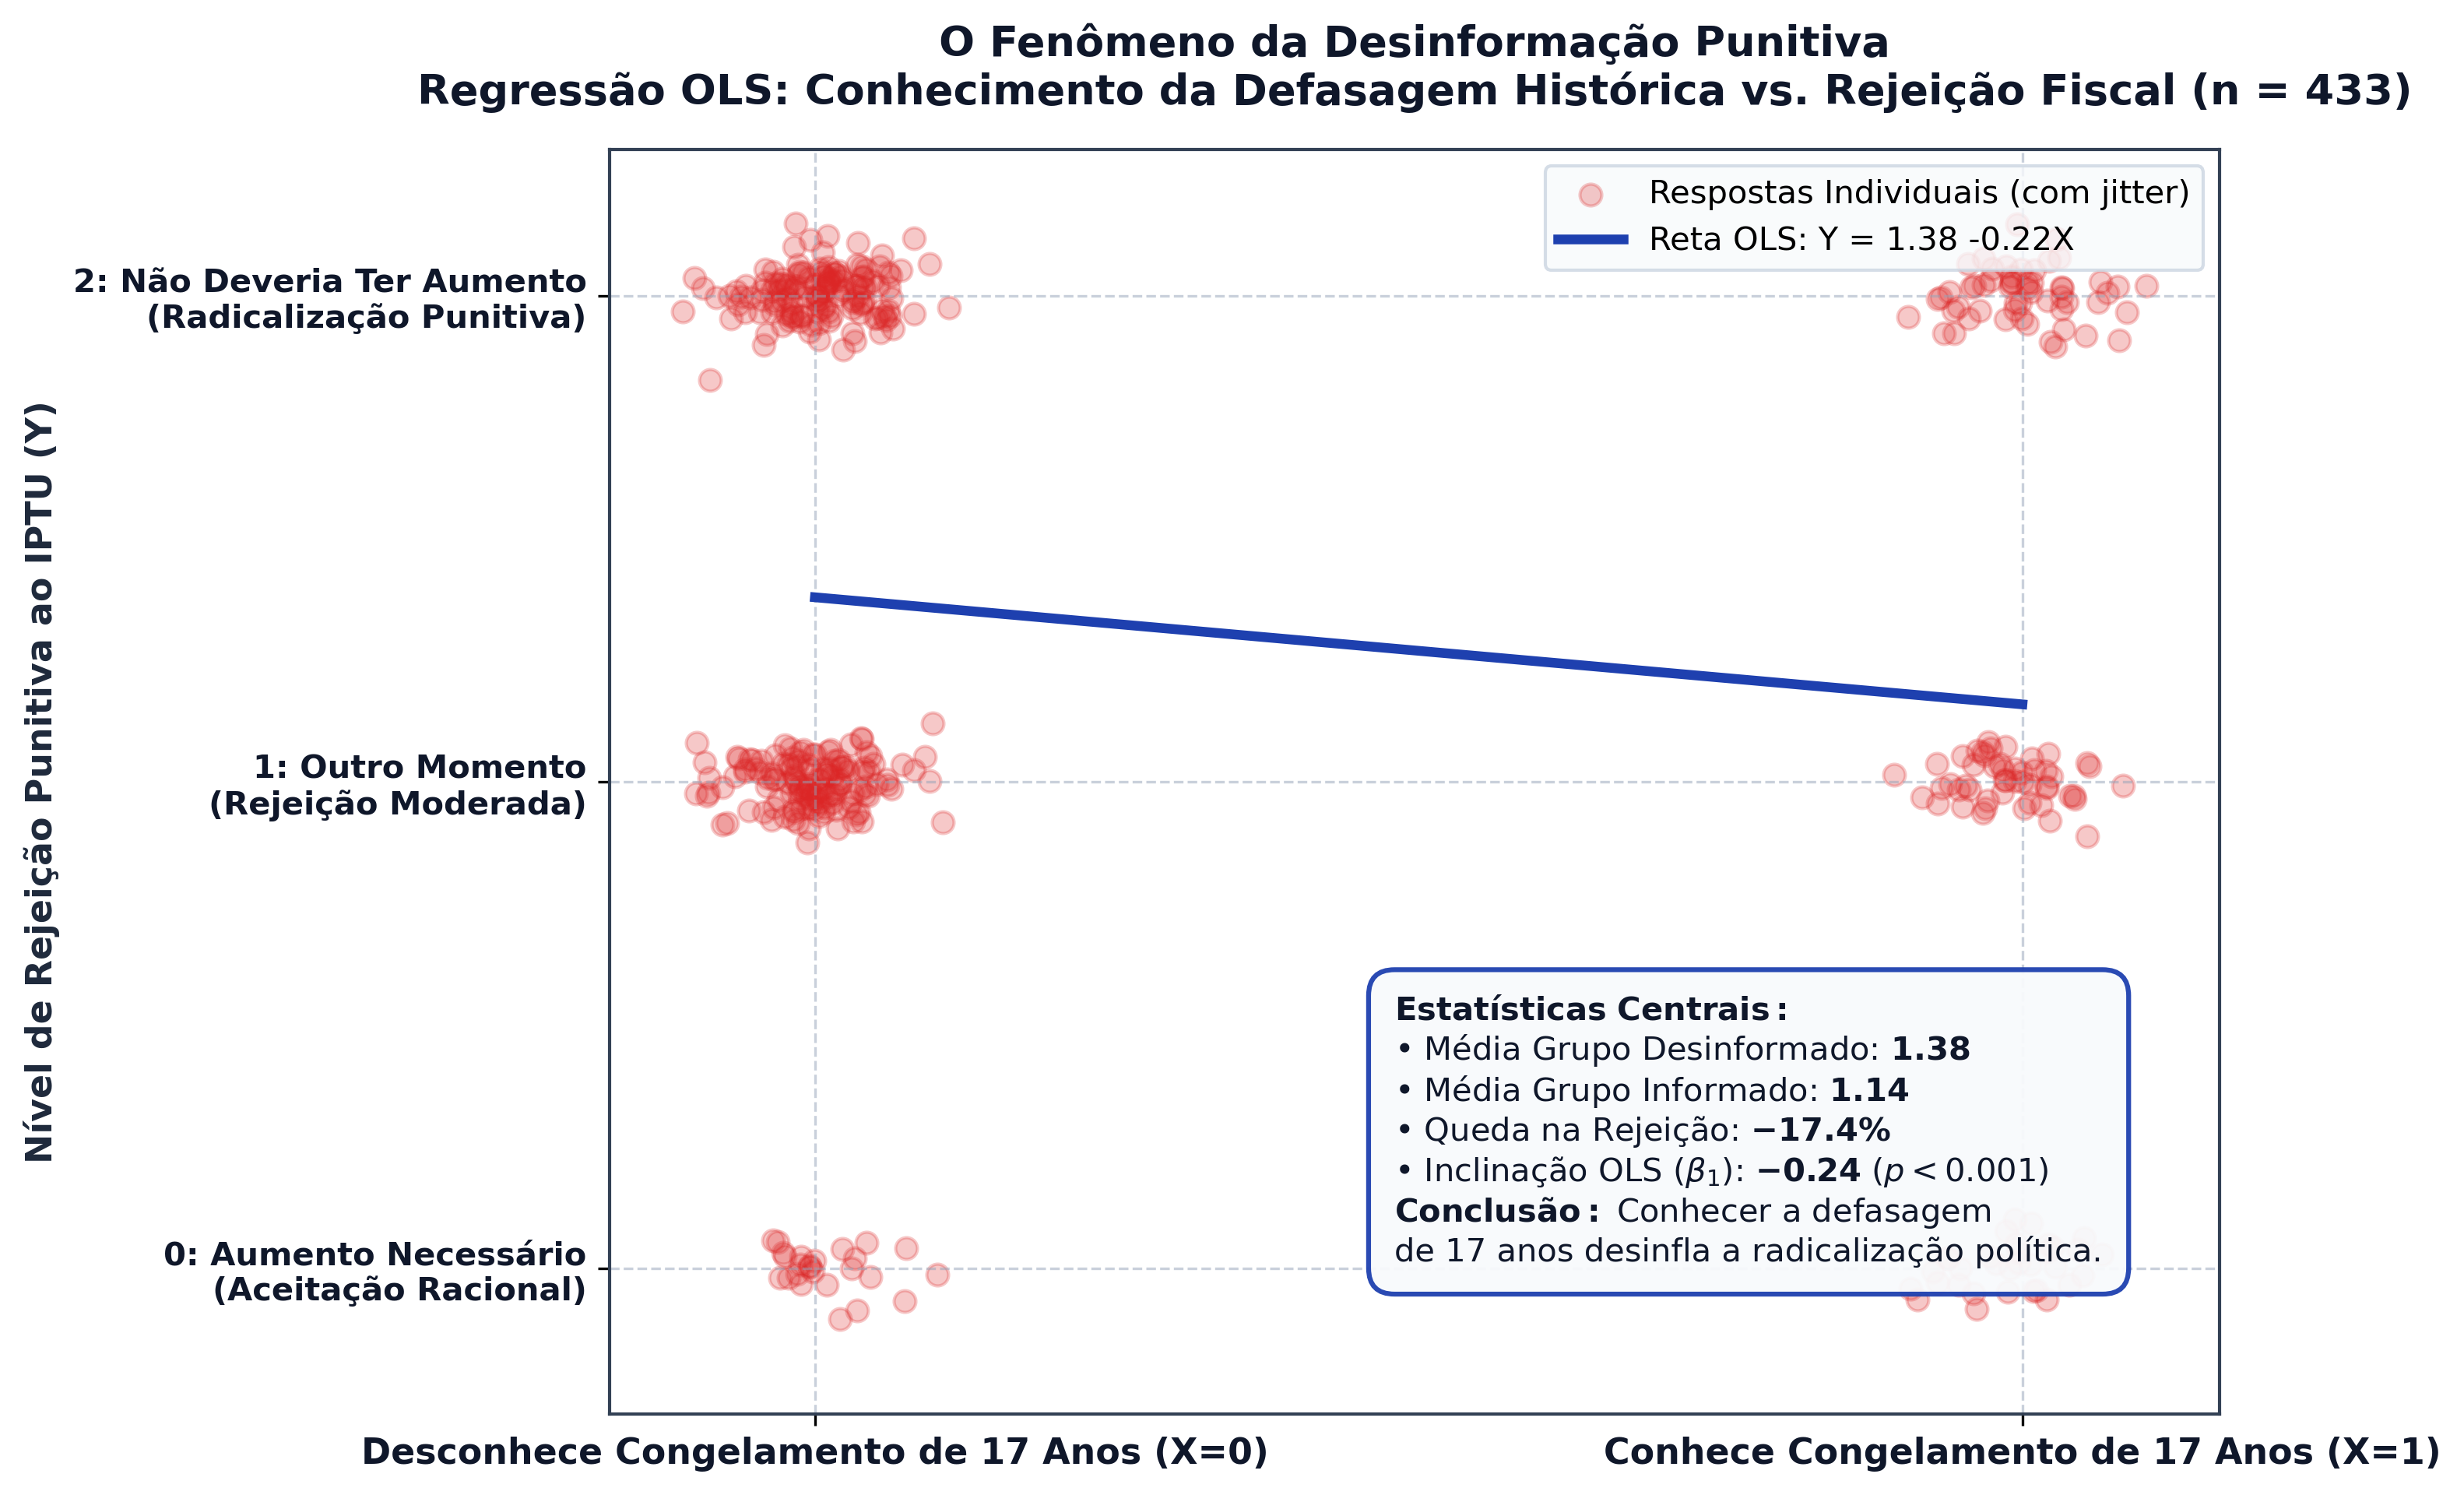 Figura 2: Regressão linear OLS com a inclinação negativa entre o conhecimento da defasagem histórica e o score de rejeição punitiva ao IPTU.
4.3. Interpretação Econômica do Efeito da Desinformação
O coeficiente estimado $\beta_1 = -0,24$ ($p < 0,001$) confirma a predição teórica da economia comportamental: o desconhecimento dos mecanismos causais alimenta a radicalização política.
Quando o munícipe não é informado de que o tributo permaneceu estagnado por 17 anos, ele presume de forma heurística que a prefeitura está implementando um aumento abusivo e discricionário para suprir desperdícios da máquina pública. Sob essa premissa de desinformação, a punição é máxima: seu score de rejeição sobe para $1,38$ e aproxima-se da recusa total.
Em contrapartida, quando o cidadão toma ciência da defasagem de 17 anos, a taxa de rejeição radical cai, o que representa uma redução de 17,4% no atrito punitivo. O indivíduo deixa de enxergar o reajuste como uma agressão arbitrária e passa a discuti-lo como um problema de ajuste temporal ou escalonamento parcelado.
Estima-se que uma campanha pedagógica institucional prévia, deflagrada seis meses antes da emissão dos carnês com a demonstração do histórico inflacionário acumulado, teria amortecido entre 20% e 30% da perda de aprovação sofrida pela administração municipal.
5. Guerra de Narrativas: Executivo vs. Legislativo na Atribuição de Culpa
Na política municipal, choques tributários invariavelmente desencadeiam disputas institucionais de atribuição de responsabilidade (blame game). A pesquisa investigou quem o eleitor aponta como culpado pelo reajuste:
- Atual Prefeito / Poder Executivo: $38,6\%$ ($167$ menções)
- Câmara de Vereadores / Poder Legislativo: $36,7\%$ ($159$ menções)
- Gestão Anterior / Ex-Prefeito: $3,0\%$ ($13$ menções)
- Não Sabe / Não Respondeu: $21,7\%$ ($94$ menções)
O empate técnico entre o Prefeito ($38,6\%$) e a Câmara ($36,7\%$) demonstra que a sociedade compreende que projetos de lei tributária exigem votação parlamentar.
Porém, a desagregação dessa culpa pela avaliação geral do governo mostra como funcionam as bolhas de narrativa política:
| Avaliação Geral do Governo | Culpa o Prefeito (%) | Culpa a Câmara (%) | Culpa Ex-Prefeito / NS/NR (%) |
|---|---|---|---|
| Ótimo / Bom | 21,0% | 44,8% | 34,2% |
| Regular | 34,2% | 41,5% | 24,3% |
| Ruim / Péssimo | 63,5% | 18,2% | 18,3% |
| Média Ponderada da População | 38,6% | 36,7% | 24,7% |
Tabela 4: Atribuição de culpa pelo reajuste de IPTU segundo o estrato de avaliação do governo.
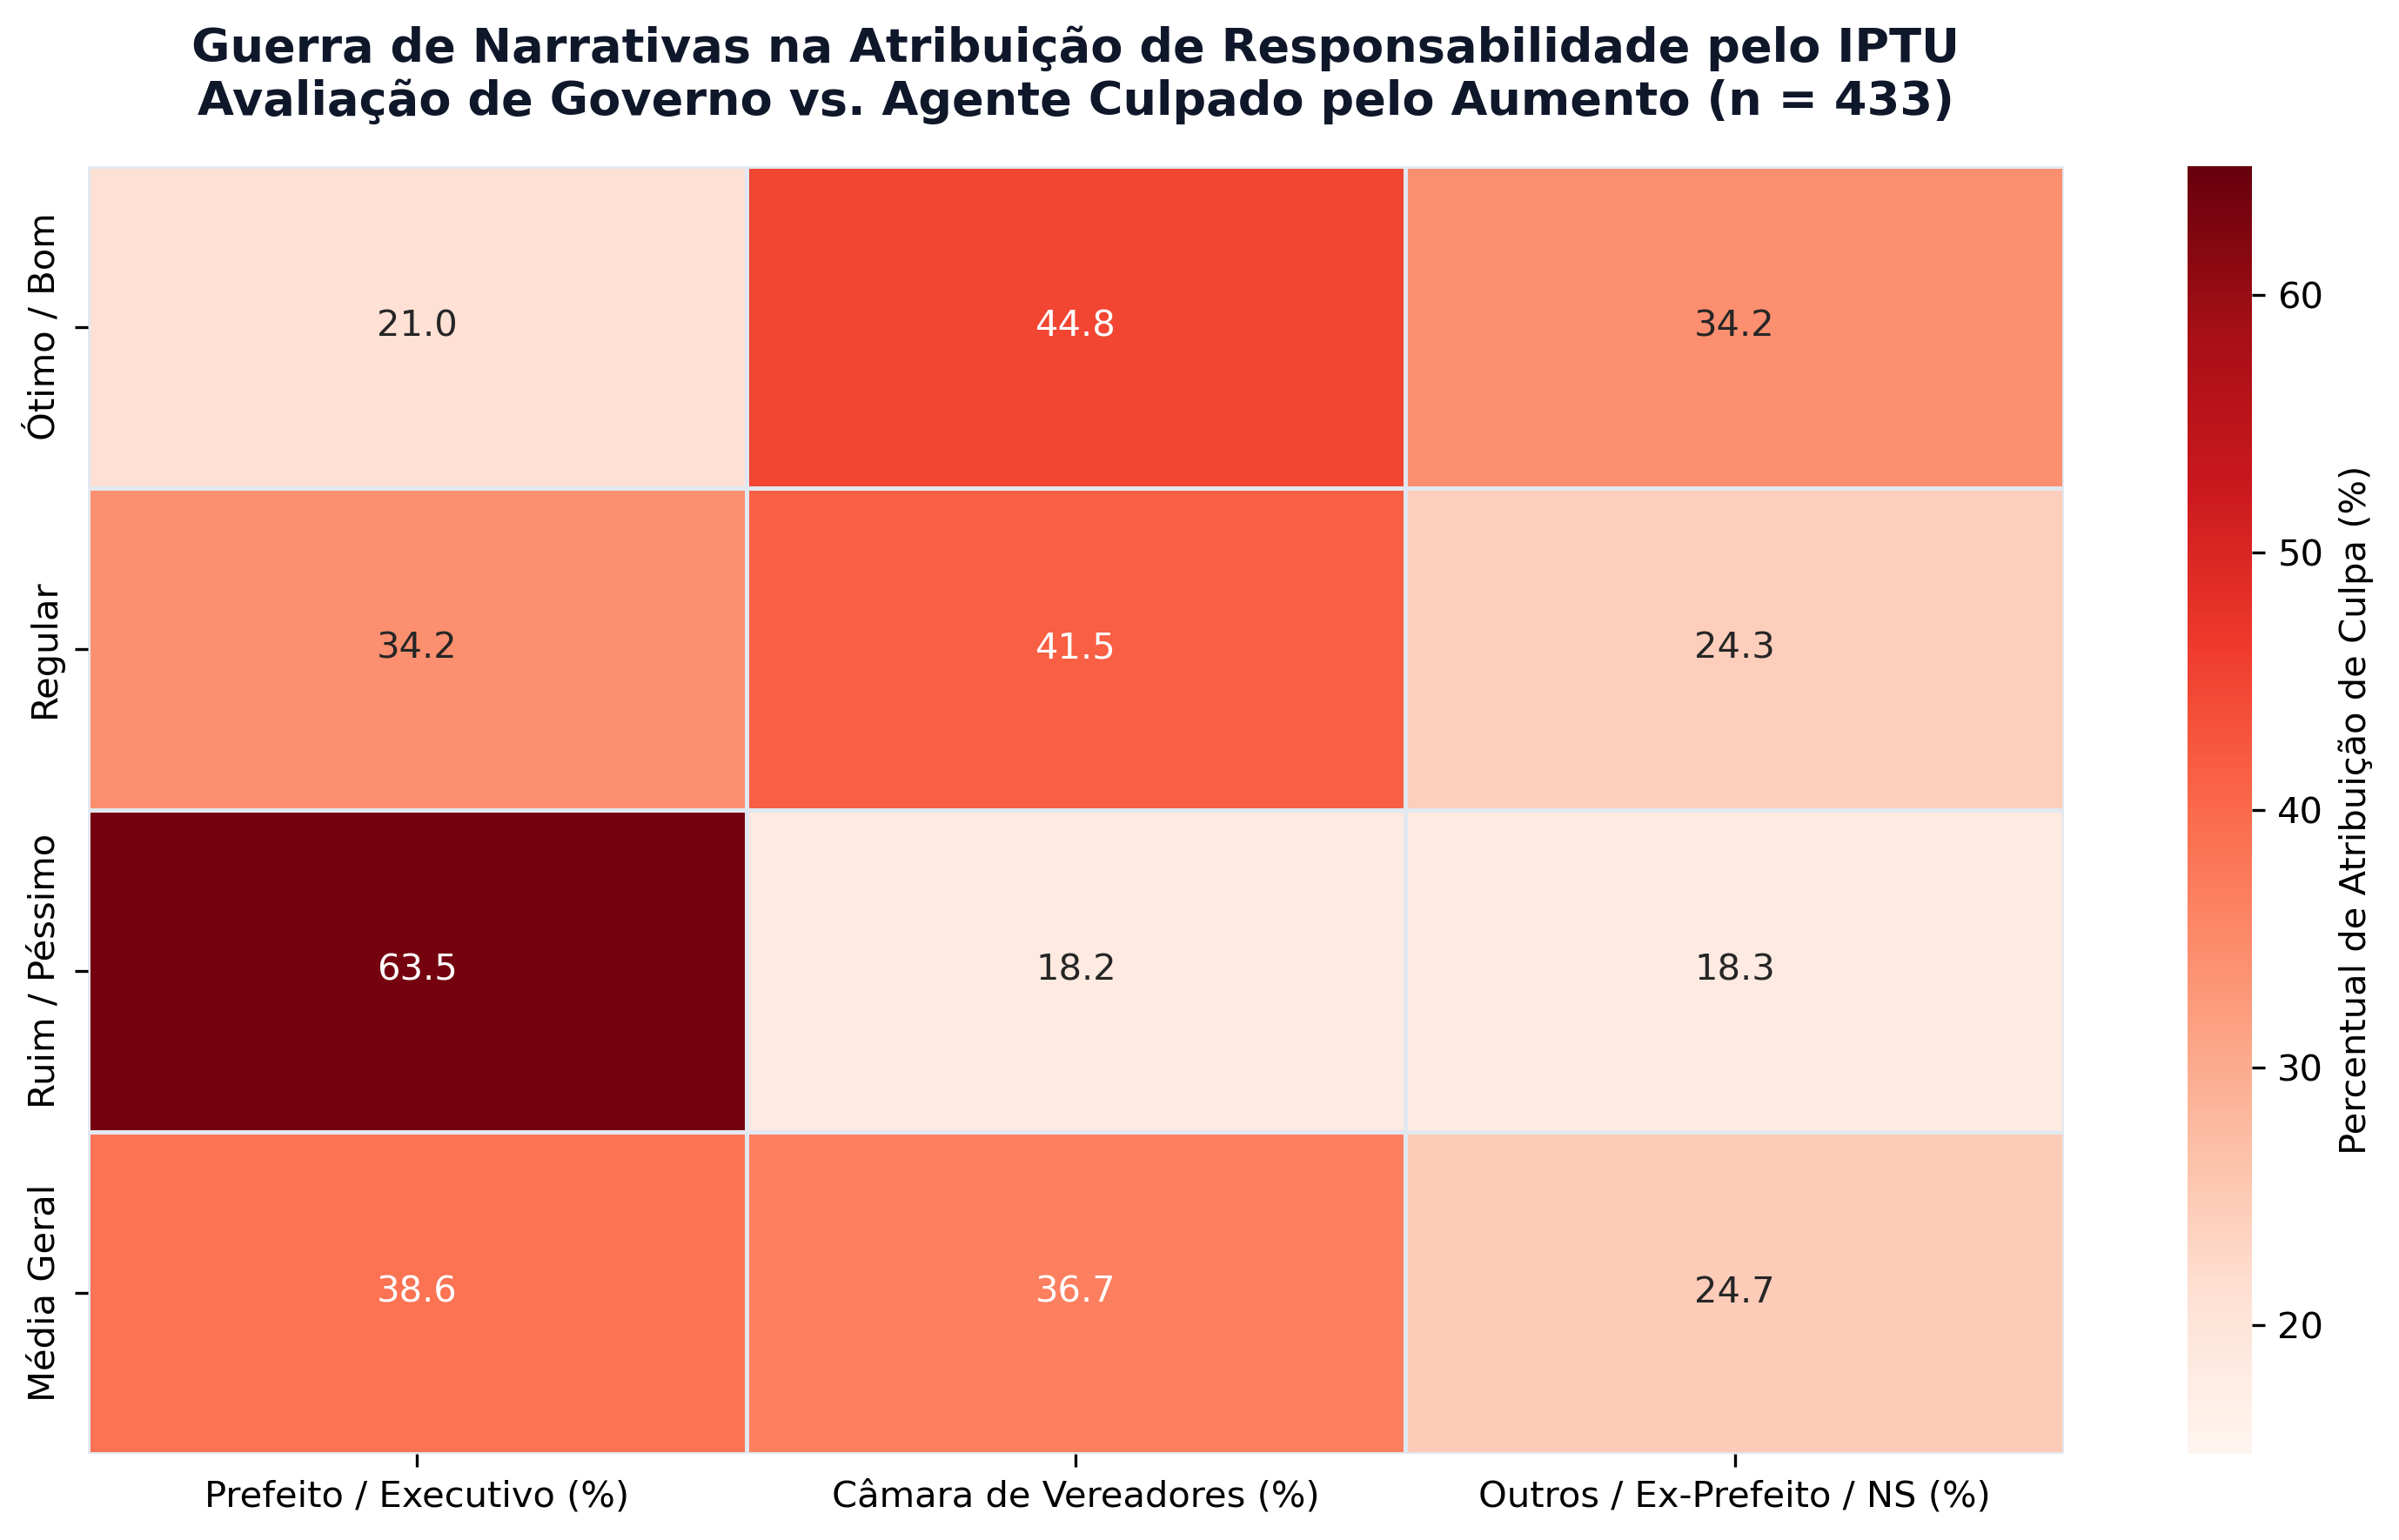 Figura 3: Heatmap da matriz de atribuição de culpa e eficácia seletiva da narrativa governista.
5.1. A Dinâmica da Transferência de Ônus Político
A inspeção da Figura 3 elucida um mecanismo estratégico sofisticado:
- Entre eleitores simpáticos à administração (Ótimo/Bom): Apenas $21,0\%$ culpam o prefeito. A maioria ($44,8\%$) responsabiliza a Câmara de Vereadores ou busca refúgio no desconhecimento ($34,2\%$). A narrativa governista de que a prefeitura apenas enviou a matéria técnica e os vereadores a aprovaram funciona com eficácia plena nesse estrato.
- Entre eleitores indecisos (Regular): A Câmara continua sendo o alvo primário de desgaste ($41,5\%$), mas a cobrança sobre o executivo sobe para $34,2\%$.
- Entre eleitores de oposição (Ruim/Péssimo): A narrativa governista colapsa integralmente. Quase dois terços dos críticos ($63,5\%$) atribuem a culpa direta e pessoalmente ao Prefeito e rejeitam qualquer tentativa de diluição da responsabilidade entre os parlamentares.
Na prática, o esforço retórico de transferir a culpa tributária para o poder legislativo é um mecanismo de contenção de danos na própria base, mas não convence os estratos descontentes.
6. Lições de Governança e Economia Comportamental Tributária
A análise conjunta dos microdados da crise de IPTU de janeiro de 2026 e do modelo de regressão logística de dezembro de 2025 (no qual a segurança pública e as estradas vicinais emergiram como os principais gatilhos de ruptura, com Odds Ratios de $2,20$ e $1,72$, respectivamente) oferece diretrizes inegociáveis para qualquer reforma fiscal no setor público:
- A Regra de Ouro da Pedagogia Tributária: Nenhum governante deve atualizar alíquotas ou plantas de valores sem deflagrar, no mínimo seis meses antes, uma campanha transparente de prestação de contas. É imperativo demonstrar a defasagem histórica em moeda constante, comparar as alíquotas locais com cidades vizinhas e evidenciar que o congelamento continuado ameaça a prestação de serviços básicos. O desconhecimento é o combustível da fúria fiscal.
- Vinculação Visual da Receita: A cobrança do IPTU reajustado deve vir acompanhada da destinação carimbada e visível dos novos recursos. O munícipe tolera pagar mais tributo se enxerga que o recurso novo está sendo aplicado na melhoria da segurança do seu bairro, no asfalto da sua rua ou na manutenção da estrada vicinal por onde escoa sua colheita agrícola.
- Mecanismos de Transição Suave e Descontos Reais: Ajustes fiscais represados por quase duas décadas não podem ser implementados em parcela única. É mandatório estabelecer gatilhos de transição plurianual (escalonamento em 3 a 4 exercícios), oferecer descontos agressivos para quitação à vista ($15\%$ a $20\%$) e disponibilizar canais desburocratizados de parcelamento para famílias de baixa renda.
- Alinhamento Institucional com o Legislativo: A tentativa desordenada de transferir a culpa política para a Câmara de Vereadores gera fratura irreversível na base de sustentação parlamentar do prefeito. Quando vereadores se sentem traídos pela narrativa do executivo, eles migram em bloco para a oposição e bloqueiam as pautas estruturantes do governo nos anos seguintes.
Enjoy Reading This Article?
Here are some more articles you might like to read next:
- Drivers Setoriais de Avaliação Municipal, Tarifa Zero e Moeda Social
- Engenharia Geoespacial e Auditoria de Qualidade de Dados Turísticos (EMPETUR)
- Diagnóstico Operacional e Estratégico de Vendas em Marketplaces Digitais (OS 18)
- Consultoria de Especialização Segmentada de MPEs (OS 15)
- Modelagem Econométrica de Desaprovação Governamental
- Pesquisa Qualitativa de Percepção dos Serviços de Saúde Pública
- Criptomoedas: Mas Seria o Bitcoin Efetivamente uma Moeda?
- Criptomoedas: A Expansão de um Mercado